La vuelta al cole no es el problema: el verdadero gasto llega con la universidad
La vuelta al cole cuesta de media 2.484 € por hijo al año, pero la vuelta a la universidad puede superar los 15.000 € anuales si el estudiante se desplaza a otra ciudad. Ese salto, de unos pocos cientos de euros al mes a un gasto que se acerca al de un salario medio, es la razón por la que conviene empezar a ahorrar e invertir mucho antes de que el niño cumpla los 18. El coste de septiembre no es el que debería preocuparte. El que llega dentro de unos años, sí.
¿Cuánto cuesta realmente la vuelta al cole en España?
Según la encuesta anual de la Organización de Consumidores y Usuarios (OCU), el curso 2026/2027 supone un gasto medio de 2.484 € por hijo. De esa cifra, unos 505 € se pagan antes incluso de empezar las clases: uniforme (224 € de media), libros (entre 161 € en pública y 302 € en privada) y material escolar (89 €). Si hace falta una tableta u ordenador, se suman otros 236 €.
El resto del gasto se reparte a lo largo del curso en cuotas mensuales que muchas veces no computamos como «vuelta al cole»: comedor, transporte escolar, AMPA y extraescolares.
Y hay diferencias enormes según el centro:
- Centro público: 1.294 € al año por hijo.
- Centro concertado: 3.450 € al año por hijo.
- Centro privado: por encima de 3.500 €.
Por comunidades, Madrid encabeza el gasto (3.512 € por hijo), seguida de Cataluña (2.994 €), Comunidad Valenciana (2.190 €) y Andalucía (2.007 €).
Es una cifra alta, sí. Pero es un gasto asumible y previsible: se repite cada septiembre, se puede planificar y rara vez descoloca por completo la economía de una familia. Precisamente por eso pasa desapercibido el gasto que viene después.
¿Cuánto cuesta la vuelta a la universidad de un hijo?
Aquí está el verdadero salto. El coste de la vuelta a la universidad depende sobre todo de dos factores: si el estudiante vive en casa o se desplaza, y si estudia en una universidad pública o privada.
La matrícula es lo más barato
En la universidad pública, un curso de 60 créditos cuesta entre 900 y 1.100 € al año, según la comunidad autónoma (el precio del crédito va desde los 11,95 € de Galicia hasta más de 18 € en Madrid, Cataluña o Navarra). En la universidad privada, la matrícula se dispara: entre 5.500 € y 18.000 € al año, y algunos grados como Medicina superan los 21.000 €.
El alojamiento es lo que lo cambia todo
Si el hijo tiene que irse a otra ciudad, aparece el gasto que hoy más presiona a las familias. Una habitación en piso compartido cuesta de media 521 € al mes en España (un 61,8 % más que en 2020, según Fotocasa). En Madrid, la media sube a 750 € mensuales por habitación.
Sumando alojamiento, manutención, transporte y material, el presupuesto mensual de un universitario desplazado a Madrid se sitúa entre 1.050 y 1.550 € al mes.
Traducido a coste anual, la diferencia salta a la vista:
- Estudiante que vive en casa (pública, su ciudad): 2.000-2.500 € al año.
- Estudiante desplazado a una ciudad media (Valencia, Sevilla, Granada, Valladolid): unos 10.000 € al año.
- Estudiante desplazado a Madrid o Barcelona: 15.000-16.000 € al año.
- Universidad privada + desplazamiento: entre 25.000 y 35.000 € al año.
Para dimensionarlo: el salario medio bruto en España ronda los 28.000 € anuales. Financiar a un hijo desplazado en una gran ciudad puede equivaler, prácticamente, a un salario neto entero. Y una carrera dura cuatro años.
El error de mirar solo el gasto de este año
El problema no es que la universidad sea cara. El problema es cuándo nos damos cuenta.
Durante los primeros años de colegio, el gasto es asumible y se afronta con el sueldo del mes. No obliga a planificar a largo plazo, así que no lo hacemos. Pero ese mismo niño, en 10 o 15 años, se plantará delante de una decisión que puede costar entre 40.000 y 140.000 € completar, según dónde y qué estudie.
Quien no haya construido un colchón durante esos años tiene por delante tres opciones poco cómodas: pedir un préstamo, condicionar la elección de estudios de su hijo por motivos económicos, o descartar directamente que se mude a la ciudad donde está la carrera que quiere.
La buena noticia es que el tiempo juega a favor de quien empieza pronto.
Por qué el tiempo es tu mayor aliado (y por qué invertir, no solo ahorrar)
Ahorrar bajo el colchón tiene un enemigo silencioso: la inflación. El dinero parado pierde poder adquisitivo cada año. Los 505 € que hoy cuesta equipar a un niño para el cole costarán bastante más cuando ese niño llegue a la universidad.
Por eso, cuando el horizonte es largo (10, 15 o 18 años), tiene sentido no solo apartar dinero, sino ponerlo a trabajar mediante la inversión, asumiendo un riesgo controlado y dentro de una cartera diversificada (es decir, repartida entre distintos activos para no depender de uno solo).
Aquí es donde el interés compuesto (los rendimientos que, reinvertidos, generan a su vez nuevos rendimientos) marca la diferencia. Aportar una cantidad modesta cada mes durante casi dos décadas puede construir un colchón muy superior a lo aportado, precisamente porque el tiempo multiplica el efecto.
La clave no es la cantidad con la que empiezas, sino cuándo empiezas.
Cómo encaja la inversión en energía renovable en un plan a largo plazo
Fundeen es la plataforma de coinversión (inversión colectiva) que permite a cualquier persona invertir desde 500 € en proyectos sostenibles en España, con la información completa y transparente para decidir con criterio.
Para un objetivo a largo plazo como financiar los estudios de un hijo, la inversión en proyectos de energía renovable aporta tres cosas que encajan bien con ese horizonte:
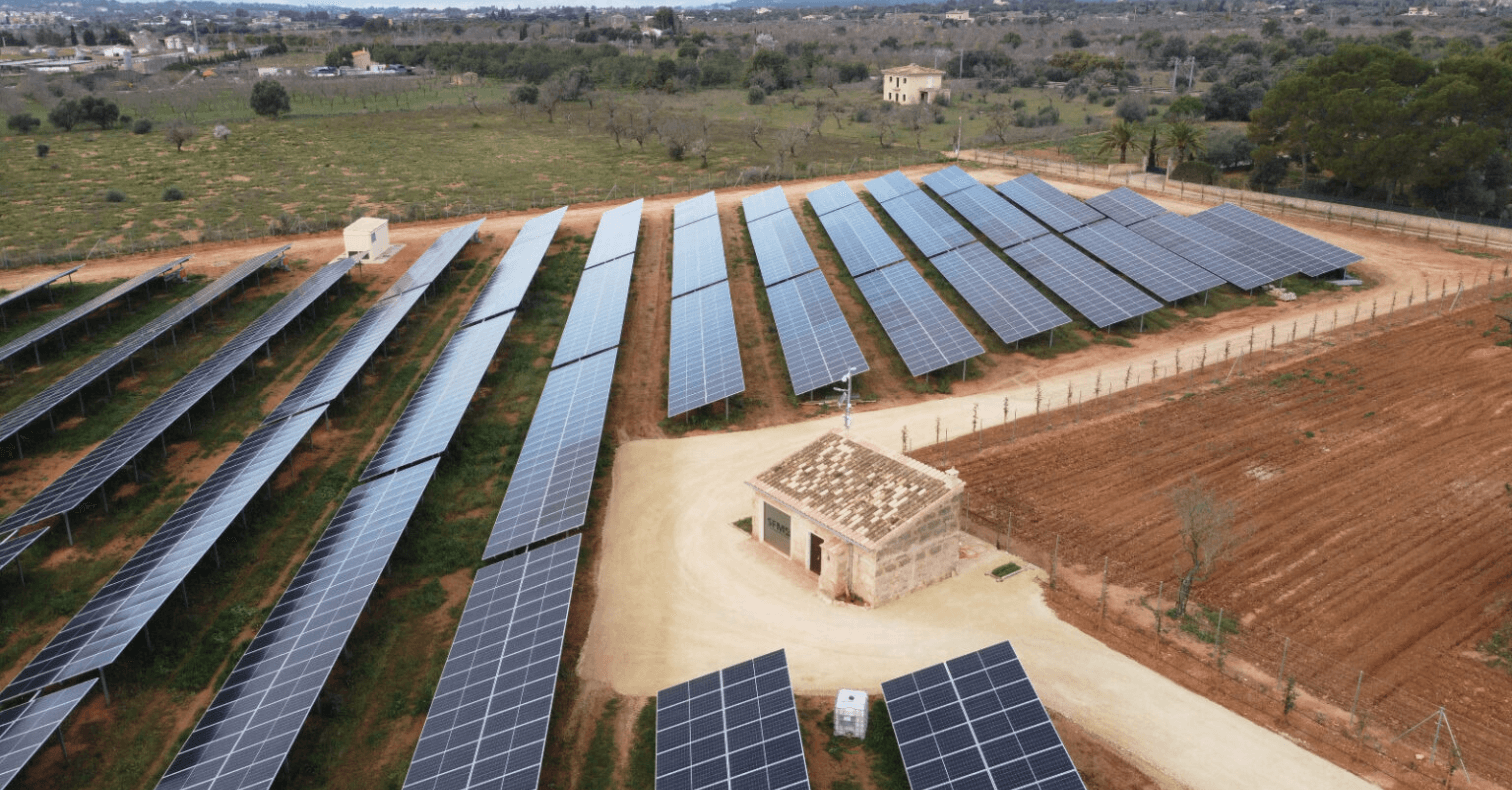
- Horizonte temporal alineado: los proyectos de energía renovable, como las plantas de energía solar fotovoltaica (paneles que convierten la luz del Sol en electricidad), operan durante décadas. Es una inversión pensada para el medio y largo plazo, no para especular a corto.
- Diversificación real: repartir el ahorro entre distintos proyectos y tecnologías (solar, eólica, almacenamiento) reduce la dependencia de un único activo.
- Impacto que va más allá de la rentabilidad: el dinero que apartas para el futuro de tu hijo contribuye, a la vez, a la transición energética y a un planeta mejor para esa misma generación.
Puedes explorar los proyectos disponibles en Fundeen y ver cómo funciona una coinversión antes de dar ningún paso.
Empieza el plan antes de que empiece el curso
La vuelta al cole se paga con la nómina de septiembre. La vuelta a la universidad se paga con las decisiones que tomas hoy.
No hace falta empezar con grandes cantidades. Hace falta empezar pronto, ser constante y elegir bien dónde poner ese dinero para que el tiempo trabaje a tu favor y no en tu contra.
Share it wherever you want
Don't miss anything
Don't miss anything
Did you like this? Check out these others:
One action,
three benefits
Investing in sustainability has many more benefits than economic ones. We also have a positive impact on the environment, society and the territory.
Making the
complex simple
We pre-assess all projects to ensure their viability, and we innovate every day to make it easy and understandable for everyone.
Start investing in sustainable projects that make an impact