Inflación e inversión en 2026: cómo afecta a tu dinero y qué papel juegan las renovables
Si hay algo que 2025 y la primera mitad de 2026 han confirmado es que la inflación no ha quedado atrás. Tras un 2025 relativamente contenido (el IPC medio en la eurozona cerró en el 2,1 %, según el BCE), el primer semestre de 2026 ha traído un repunte inesperado: en España, el IPC interanual se situó en el 3,2 % en junio de 2026, según el INE, impulsado en buena medida por el encarecimiento de los carburantes vinculado al conflicto en Oriente Próximo y el bloqueo del estrecho de Ormuz.
Para quien tiene ahorros, este contexto plantea una pregunta directa: ¿dónde colocar el dinero para que no pierda valor? No existe una respuesta única, pero sí merece la pena analizar qué opciones hay sobre la mesa, incluida la inversión en activos reales como los proyectos de energía renovable.
¿Qué está pasando con la inflación y los tipos de interés?
El panorama macro ha cambiado de forma notable en los últimos meses. Tras un ciclo de bajadas de tipos que el BCE inició en junio de 2024 (desde el 4,50 % hasta el 2,00 % en abril de 2025), el repunte inflacionario de principios de 2026 ha forzado un cambio de rumbo. En junio de 2026, el BCE subió los tipos 25 puntos básicos hasta el 2,25 %/2,40 %, la primera subida en casi tres años, según Bankinter.
Christine Lagarde ha señalado que la inflación no se reconducirá al objetivo del 2 % hasta el segundo semestre de 2027, según las propias proyecciones del BCE. Es decir: los tipos altos van a convivir con nosotros durante un tiempo.
En España, la inflación subyacente (que excluye energía y alimentos no elaborados) se sitúa en el 2,9 % en junio de 2026, según el INE. Es un indicador más estable que el IPC general, pero también señala que las subidas de precios se han filtrado a la economía de forma amplia, no solo por el componente energético.
¿Cómo afecta esto a tus inversiones?
La inflación reduce el valor real de los rendimientos financieros. Si un depósito bancario te ofrece un 2 % y la inflación está en el 3,2 %, el poder adquisitivo de tu dinero disminuye en términos reales. Es lo que se conoce como tipo de interés real negativo: tu dinero crece nominalmente, pero compra menos.
Este efecto no se limita a los depósitos. Afecta también a los bonos de renta fija (cuyos cupones pierden valor real cuando la inflación sube), a los fondos monetarios y, en general, a cualquier activo cuya rentabilidad no sea capaz de superar la tasa de inflación de forma sostenida.
Los mercados bursátiles, por su parte, ofrecen mayor potencial de rentabilidad a largo plazo, pero con volatilidad. En un entorno de tipos al alza e incertidumbre geopolítica, la renta variable puede experimentar correcciones significativas que no todos los perfiles de inversor están dispuestos a asumir.
¿Qué papel juegan los activos reales en este contexto?
En entornos inflacionarios, los activos vinculados a la economía real (infraestructuras, inmuebles, explotaciones agrícolas, instalaciones energéticas) tienden a comportarse de forma diferente a los activos puramente financieros. No son inmunes a la inflación, pero tienen características que los hacen interesantes como complemento de cartera:
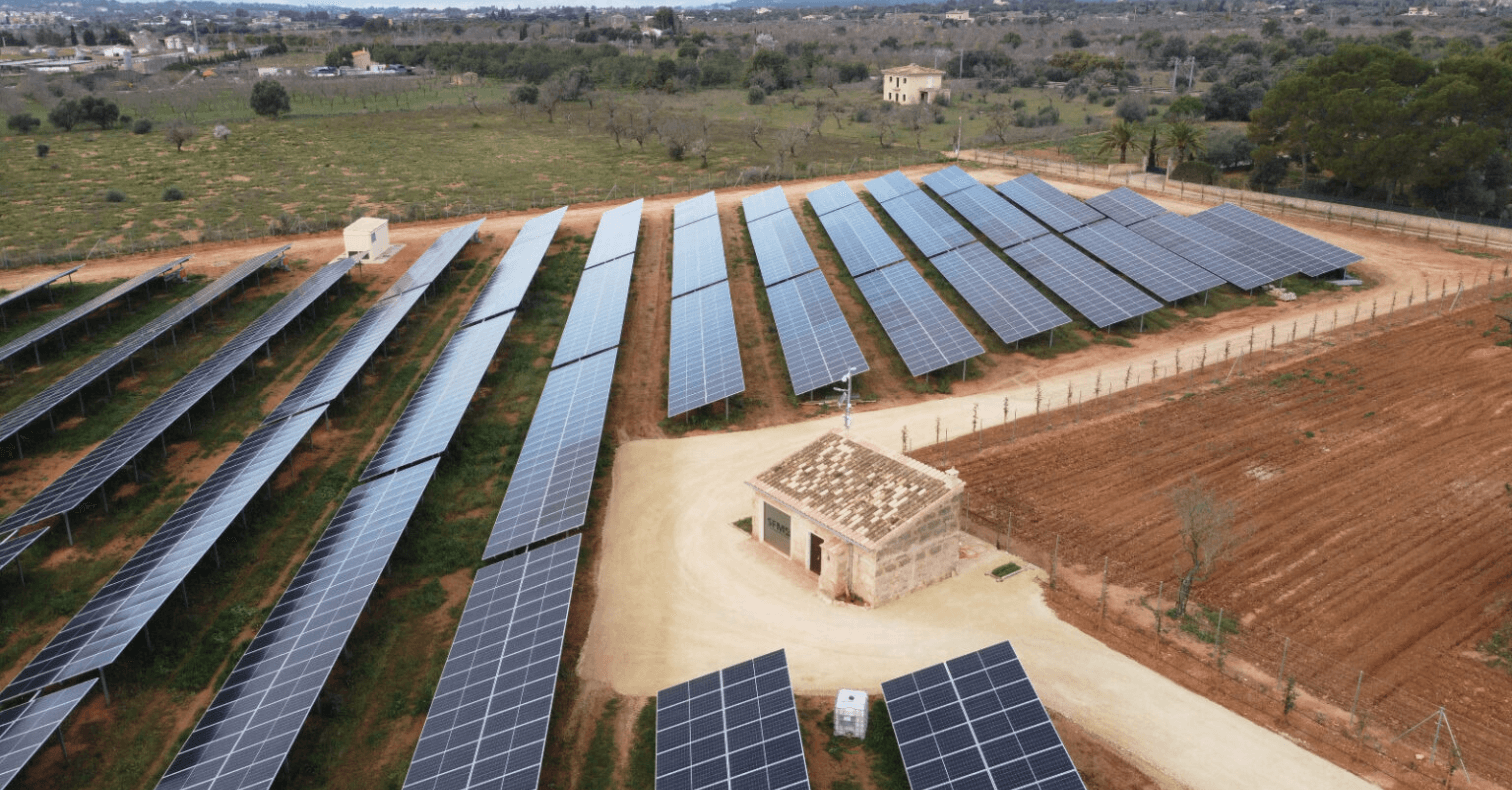
Generan flujos vinculados a la actividad económica real. Una instalación solar produce electricidad que se vende en un mercado con precios; una explotación agrícola produce fruta que tiene demanda en Europa. Esos ingresos están conectados con la economía productiva, no solo con las expectativas del mercado financiero.
Algunos tienen ingresos parcialmente indexados. Determinados proyectos renovables cuentan con contratos de venta de energía (PPA) a precio fijo o indexado, lo que les da visibilidad de ingresos a medio y largo plazo. No todos los proyectos tienen esta estructura, y el grado de protección frente a la inflación depende de las condiciones concretas de cada operación.
Baja correlación con los mercados bursátiles. La rentabilidad de un parque solar o de una finca de aguacates no depende de lo que haga el Ibex 35 o el S&P 500. Eso aporta diversificación real a una cartera.
La inversión en renovables: contexto global y oportunidad
El sector de las energías renovables está viviendo un momento de inversión sin precedentes a escala mundial. Según BloombergNEF, la inversión global en la transición energética (renovables, redes, transporte electrificado) alcanzó los 2,3 billones de dólares en 2025, un récord histórico y un 8 % más que en 2024. De esa cifra, más de 800.000 millones de dólares se destinaron específicamente a tecnologías de energías renovables, según el informe de IRENA publicado en noviembre de 2025.
En España, como hemos analizado en otros artículos del blog, el crecimiento renovable es especialmente dinámico: 10 GW nuevos instalados en 2025, el 70 % del parque generador ya es renovable, y el PNIEC fija una inversión estimada de 308.000 millones de euros hasta 2030. Es un sector con fundamentos macroeconómicos sólidos, respaldo regulatorio europeo y una demanda estructural creciente.
Coinversión en renovables: qué es y qué no es
Plataformas reguladas como Fundeen permiten a cualquier persona participar en la financiación de proyectos reales de energía renovable (solar, eólica, almacenamiento con baterías) y, desde 2026, también en activos agroalimentarios, desde 500 €. Es lo que se conoce como coinversión o financiación participativa, regulada por la CNMV bajo el Reglamento Europeo ECSP.
Conviene ser claros sobre lo que la coinversión es y lo que no es. No es un depósito garantizado, ni un fondo de inversión, ni renta variable cotizada. Es una inversión directa en proyectos concretos, con un plazo determinado, una rentabilidad estimada y unos riesgos específicos que se detallan en la documentación de cada operación. El capital invertido no tiene liquidez inmediata (no puedes venderlo en un mercado secundario) y existe riesgo de pérdida total o parcial.
Dicho esto, para inversores que buscan diversificar su cartera con activos reales, que entienden el horizonte temporal de la inversión y que valoran la conexión con la economía productiva, la coinversión en renovables ofrece una combinación interesante de rentabilidad potencial, impacto medioambiental y descorrelación con los mercados financieros.
¿Es la inversión en renovables una cobertura perfecta contra la inflación?
No. Ninguna inversión lo es. Pero sí es una clase de activo que, por sus características (ingresos vinculados a la producción real, posibilidad de contratos indexados, respaldo regulatorio, demanda estructural), se comporta de forma diferente a un depósito o un fondo monetario en un entorno inflacionario.
La clave, como en cualquier decisión de inversión, está en la diversificación: no concentrar todo el ahorro en un solo tipo de activo, entender los riesgos de cada opción, y elegir en función del horizonte temporal y la tolerancia al riesgo de cada persona.
En resumen
La inflación ha vuelto a repuntar en 2026, los tipos de interés suben de nuevo y el entorno para el ahorrador es exigente. En este contexto, explorar alternativas más allá de los activos tradicionales tiene sentido. La inversión en proyectos de energía renovable y activos agroalimentarios ofrece una vía para diversificar con activos reales, vinculados a sectores con fundamentos sólidos y demanda creciente.
Si quieres conocer las oportunidades abiertas en este momento, puedes consultar los proyectos activos en Fundeen.
Compártelo donde quieras
No te pierdas nada
No te pierdas nada
¿Te gustó esto? Mira estos otros:
Una acción,
tres beneficios
Invertir en sostenibilidad tiene muchos más beneficios que los económicos. También impactamos positivamente en el medioambiente, la sociedad y el territorio.
Haciendo fácil
lo complejo
Evaluamos previamente todos los proyectos para garantizar su viabilidad, e innovamos cada día para que sea fácil y entendible para todo el mundo.
Empieza a invertir en proyectos sostenibles que impactan